Los principales grupos dentales ya concentran el 12% de la facturación del sector en España
Los grandes grupos dentales han aumentado su cuota de mercado en los últimos años, donde las cadenas de clínicas han atraído inversión privada y han expandido su presencia. Pero se enfrentan al reto de mantener un equilibrio entre la eficiencia y la calidad asistencial.
Son varias las conclusiones de gran calado que se pueden extraer del Observatorio de la salud bucodental, publicado por la Fundación Instituto para el Desarrollo e Integración de la Sanidad (IDIS) Como desarrollamos en un primer artículo, hay una gran falta de concienciación en prevención bucodental. A pesar de su impacto en la salud general, la prevención sigue siendo insuficiente en España. La mayoría de los pacientes solo acuden al dentista cuando hay problemas, en lugar de hacerlo de forma preventiva. Mayor educación y promoción de hábitos saludables son clave para revertir esta tendencia.
Tan importante como la inversión en atención bucodental en nuestro país a través del Sistema Nacional de Salud (SNS): es limitada y se centra en colectivos específicos, con lo cual existe un fuerte desequilibrio entre las necesidades médicas y odontológicas no atendidas en España, sobre todo en comparación con los países de nuestro entorno. Al mismo tiempo, el gasto público en nuestro país para la partida de atención odontológica es considerablemente inferior a la media de la Unión Europea. Y es que la administración solo destina un 2% del gasto sanitario público a la atención odontológica, muy por debajo de la media de la UE (31%).
El 99% de las clínicas son privadas
Esto, como vimos en un segundo artículo, explica la alta dependencia del sector privado, el pilar fundamental de la atención odontológica en España: el 99% de las clínicas dentales en el territorio nacional son privadas, lo que evidencia que la prestación de servicios bucodentales depende casi en su totalidad del sector privado. La baja cobertura del Sistema Nacional de Salud (SNS) en odontología obliga a la mayoría de la población a recurrir a clínicas privadas, asegurando así el acceso a tratamientos esenciales.
También influye en la proliferación de seguros dentales, que permiten a una parte de la población acceder a tratamientos a un coste reducido. Sin embargo, la baja penetración de estos seguros sugiere una oportunidad para su crecimiento como alternativa a la financiación directa de los tratamientos.
El 99% de las clínicas dentales en España son privadas, lo que evidencia la alta dependencia del sector respecto al ámbito privado
Además, el desajuste entre oferta y demanda es significativo y plantea la necesidad de estrategias para optimizar el sector. Así, a pesar del fuerte crecimiento en el número de dentistas en la última década, la frecuencia de visitas al dentista en España sigue siendo baja. Esto indica un desajuste entre la oferta de profesionales y la demanda asistencial, lo que deriva directamente en subempleo y emigración de dentistas.
A su vez, el número de clínicas dentales ha crecido significativamente en las últimas décadas, aumentando la competencia entre clínicas independientes, aseguradoras y grandes cadenas corporativas. Aunque las clínicas independientes siguen siendo la opción preferida (78% de los pacientes acuden a ellas), la consolidación de cadenas y aseguradoras está generando un modelo mixto, donde la calidad profesional sigue siendo el factor más valorado por los pacientes.
Facturación y cifras del sector
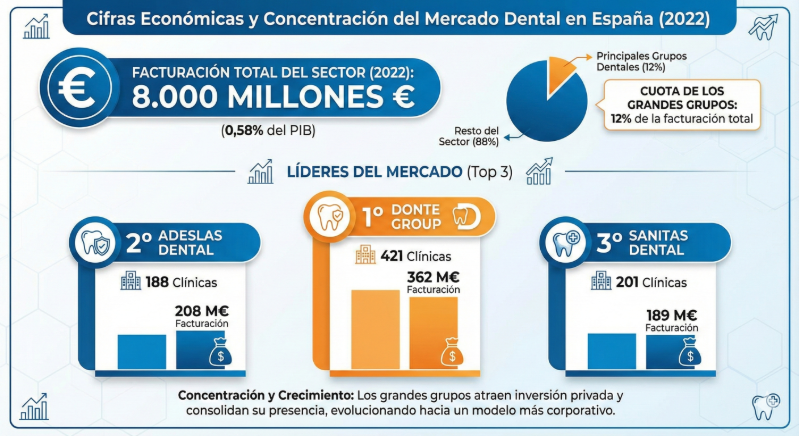
Y tras repasar esos puntos clave llegamos al último epígrafe del informe de IDIS, centrado en las cifras propiamente dichas del sector odontológico. En primer lugar, cabe destacar que los grandes grupos dentales han aumentado su cuota de mercado en los últimos años, donde las cadenas de clínicas han atraído inversión privada y han expandido su presencia. De esta forma, el sector está evolucionando hacia un modelo más estructurado, donde las cadenas de clínicas juegan un papel clave en la accesibilidad y democratización de los servicios dentales. No obstante, el desafío para estos grandes grupos será mantener un equilibrio entre la eficiencia operativa y la calidad asistencial, diferenciándose a través de la tecnología, la personalización de los tratamientos y la fidelización de pacientes.
La Fundación aporta datos relativos a 2022 desgranando la facturación de empresas con actividad odontológica, cuyo montante total asciende a 8.000 millones de euros (0,58% del PIB). El 12% de esa cifra corresponde a los principales grupos.
En específico, Donte Group lidera el sector con 421 clínicas y una facturación de 362 millones de euros, situándose como el principal operador en el mercado odontológico español. Adeslas Dental y Sanitas Dental ocupan la segunda y tercera posición, con 188 y 201 clínicas, respectivamente, y una facturación considerable (208 y 189 millones de euros).
El reto de las grandes cadenas es mantener un equilibrio entre eficiencia y calidad asistencial en un mercado cada vez más competitivo
De la misma forma, uno de los grandes impulsores de la innovación dentro del sector es el avance y desarrollo tecnológico, transformando las dinámicas de trabajo y la atención a los pacientes. De hecho, la tecnología es fundamental para los procesos del día a día del sector bucodental, así como elemento diferenciador entre muchas clínicas.
Las empresas de tecnología del sector bucodental han alcanzado una facturación de 937 millones de euros a cierre de 2023, y se prevé que en 2024 supere la barrera de los 950 millones de euros, según datos recogidos por la Federación Española de Empresas de Tecnología Sanitaria (Fenin). La tendencia de estas compañías viene siendo positiva desde hace años. Salvo en 2020, a causa de la pandemia, desde 2012 la facturación ha crecido en más de 300 millones de euros.
En definitiva, concluye el informe, "el sector privado seguirá desempeñando un papel crucial en la provisión de servicios odontológicos en España. Para maximizar su impacto y sostenibilidad, es clave apostar por la innovación, la accesibilidad y la prevención, al tiempo que se exploran nuevas fórmulas de financiación y fidelización de pacientes".